+375(17) 378-83-89

Оформить доступ
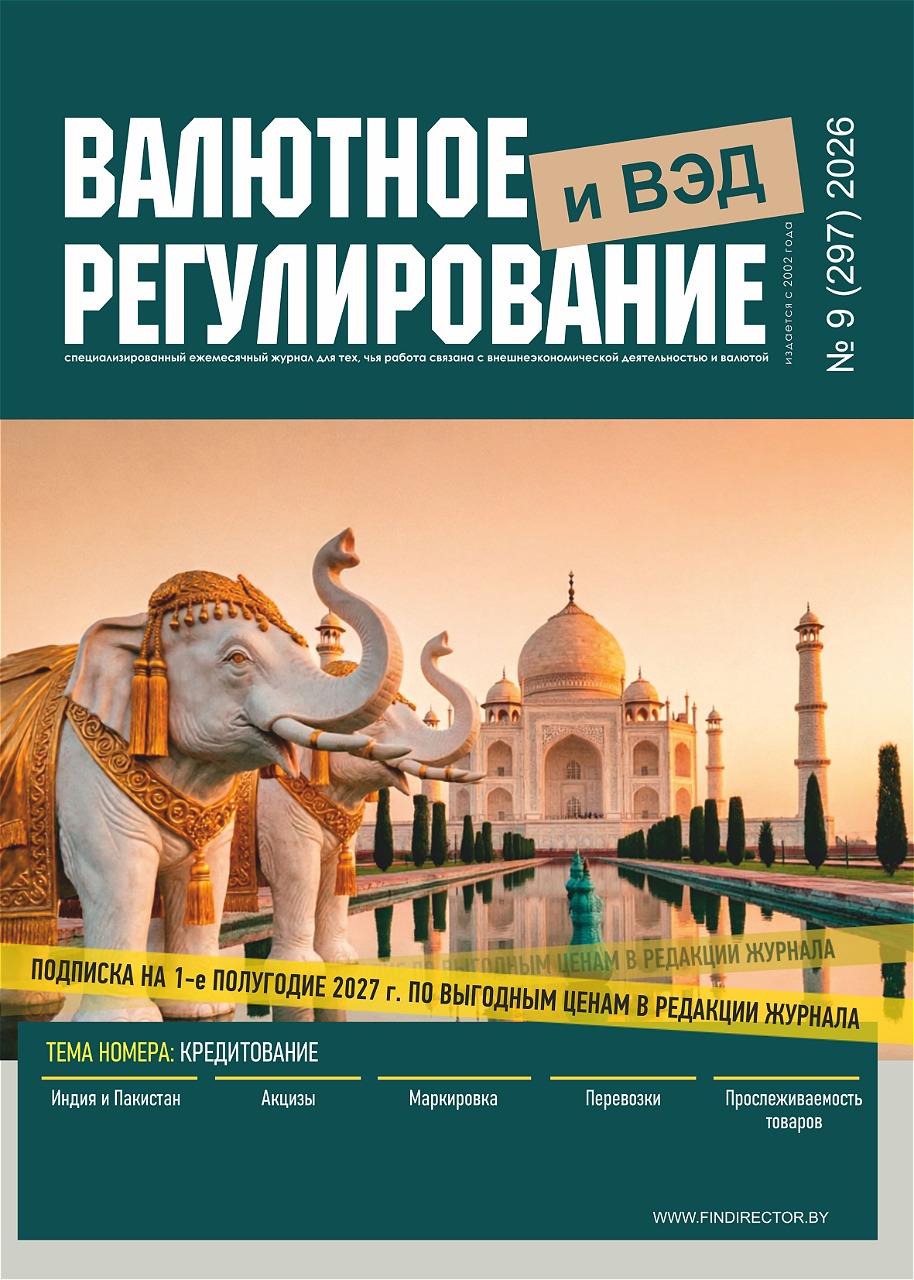
Подписка на журнал «Валютное регулирование и ВЭД»

Подписка на журнал «Валютное регулирование и ВЭД»

Подписка на журнал «Валютное регулирование и ВЭД»
Количество месяцев подписки
  • 6
  • 12
  • -
647.28 руб.

«Валютное регулирование и ВЭД» - три издания в одном!


Специализированный ежемесячный журнал для специалистов по внешнеэкономической деятельности и валютным операциям – единственное в Беларуси издание, всесторонне освещающее вопросы ВЭД. Сегодня наш журнал - это:

  • Проверенная информация из надежных источников – нашими авторами являются специалисты департаментов банковского надзора и валютного регулирования банков;
  • Ответы на вопросы по ВЭД с трех точек зрения: банк, таможня, субъект хозяйствования. В любой внешнеэкономической операции задействованы все три организации. Однако Вам не нужно выписывать несколько изданий – достаточно журнала «Валютное регулирование и ВЭД», на страницах которого вы узнаете о нормах законодательства по валютным расчетам, таможенных процедурах, особенностях работы с банком. Профессионалы готовят для Вас аналитические обзоры состояния валютных рынков и комментарии нормативных актов;
  • Тройной контроль качества материалов – над каждым номером работает главный редактор, научный редактор и стилистический редактор. Проверенная система работы позволяет нам избегать ошибок в освещении самых сложных тем.


Периодичность выхода —1 раз в месяц.

Связаться с редакцией: info@profmedia.by


Для кого рекомендован товар
Специалист по ВЭД
Свидетельство о регистрации СМИ
№ 982 от 06.01.2010
Свежие статьи
Сейчас читают

1. Почему банк не вправе потребовать досрочного возврата (погашения) кредита

Банк Республики Беларусь заключает кредитный договор с юридическим лицом — резидентом. Правомерно ли установление в кредитном договоре следующего условия: в случае неисполнения (ненадлежащего исполнения) кредитополучателем обязательств по договору о залоге, заключенному в обеспечение исполнения обязательств по кредитному договору, кредитодатель вправе потребовать досрочного возврата (погашения) кредита?

2. Современные мировые тенденции корпоративной реструктуризации

Ориентация на превентивное оздоровление компании-должника, имеющей финансовые трудности и одновременно обладающей антикризисным потенциалом, является в настоящее время мировым трендом. В статье рассматривается проблема корпоративной, финансовой реструктуризации задолженностей компаний и восстановления их платежеспособности. Исследован мировой опыт корпоративной реструктуризации, включая финансовую реструктуризацию задолженности, ее организацию, формы, методы, особенности, задачи. Приведены конкретные примеры и дана оценка результатов деятельности международных компаний, специализирующихся на проведении корпоративной и финансовой реструктуризации в целях восстановления платежеспособности бизнеса.

3. Финансирование кредитополучателя из разных источников под разные процентные ставки

В банк Республики Беларусь за кредитом обратилось юридическое лицо — резидент (далее — кредитополучатель). Стороны договорились, что финансирование кредитополучателя будет из двух источников: за счет целевых привлеченных ресурсов в первые 6 лет под ставку 7 %, а далее за счет собственных средств банка под ставку в размере РВСР. Правомерно ли такое установление процентной ставки по кредитному договору?

4. Финансирование под уступку денежного требования (факторинг) в иностранной валюте в рамках Указа от 25.08.2006 № 534

Юридическое лицо — резидент заключило экспортный валютный договор с нерезидентом и поставило товар. Экспортер обращается в банк с целью финансирования под уступку денежного требования (факторинга) в иностранной валюте. Вправе ли банк заключить с экспортером договор финансирования под уступку денежного требования (договор факторинга) в иностранной валюте?

5. События после отчетной даты и условные факты хозяйственной деятельности: особенности отражения в отчетности и выявления в ходе проверки

В ходе осуществления производственной деятельности в организациях могут выявляться события, именуемые событиями после отчетной даты и условными фактами хозяйственной деятельности. В бухгалтерской отчетности эти учетные процедуры подлежат раскрытию в пояснениях к бухгалтерскому балансу и отчету о финансовых результатах, представляемых в составе бухгалтерской (финансовой) отчетности. Но бухгалтеры-практики на предприятиях в основном предпочитают не отражать в учете условные факты хозяйственной деятельности или послеотчетные события, которые могут оказывать негативное влияние на финансовое положение организации.