Статья посвящена особенностям и проблемам составления консолидированной финансовой отчетности. Для того чтобы была возможность оценить финансовые результаты и финансовое состояние группы компаний, необходимо иметь единую финансовую отчетность, которая бы рассматривала группу компаний как единый экономический субъект, однако следует помнить, что консолидированная финансовая отчетность имеет свои ограничения.
В статье обоснована необходимость идентификации, оценки и управления рисками. Рассмотрены категории, виды и инструменты покрытия рисков, чаще всего возникающие в процессе деятельности. Освещены этапы управления рисками на примере аграрных предприятий. В заключении сформулированы предложения по соблюдению концепции приемлемого риска на производстве, переработке, реализации и потреблению продукции.
Современные условия приводят к необходимости разработки новой стратегии управления производственным предприятием, действующим в условиях риска, разработки методики анализа и оценки риска, а также процедуры принятия и реализации управленческих решений. В статье приведено обобщение качественных и количественных методов анализа риска. Предложена общая схема системы управления риском промышленных предприятий с целью осуществления анализа и оценки риска, выработки способов его снижения при управлении производством.
6 августа 2026 г. было опубликовано
постановление Совета Министров Республики Беларусь от 03.08.2026 № 390 «О реализации пилотного проекта по частичной компенсации транспортно-логистических расходов при экспорте продовольственной продукции», а уже 21 сентября
постановлением № 479 предусмотрено расширение перечня продовольственной продукции, в отношении которой предоставляется частичная компенсация транспортно-логистических расходов при экспорте продовольственной продукции в иностранные государства..
Ориентация на превентивное оздоровление компании-должника, имеющей финансовые трудности и одновременно обладающей антикризисным потенциалом, является в настоящее время мировым трендом. В статье рассматривается проблема корпоративной, финансовой реструктуризации задолженностей компаний и восстановления их платежеспособности. Исследован мировой опыт корпоративной реструктуризации, включая финансовую реструктуризацию задолженности, ее организацию, формы, методы, особенности, задачи. Приведены конкретные примеры и дана оценка результатов деятельности международных компаний, специализирующихся на проведении корпоративной и финансовой реструктуризации в целях восстановления платежеспособности бизнеса.
В банк Республики Беларусь за кредитом обратилось юридическое лицо — резидент (далее — кредитополучатель). Стороны договорились, что финансирование кредитополучателя будет из двух источников: за счет целевых привлеченных ресурсов в первые 6 лет под ставку 7 %, а далее за счет собственных средств банка под ставку в размере РВСР. Правомерно ли такое установление процентной ставки по кредитному договору?
Юридическое лицо — резидент заключило экспортный валютный договор с нерезидентом и поставило товар. Экспортер обращается в банк с целью финансирования под уступку денежного требования (факторинга) в иностранной валюте. Вправе ли банк заключить с экспортером договор финансирования под уступку денежного требования (договор факторинга) в иностранной валюте?
В ходе осуществления производственной деятельности в организациях могут выявляться события, именуемые событиями после отчетной даты и условными фактами хозяйственной деятельности. В бухгалтерской отчетности эти учетные процедуры подлежат раскрытию в пояснениях к бухгалтерскому балансу и отчету о финансовых результатах, представляемых в составе бухгалтерской (финансовой) отчетности. Но бухгалтеры-практики на предприятиях в основном предпочитают не отражать в учете условные факты хозяйственной деятельности или послеотчетные события, которые могут оказывать негативное влияние на финансовое положение организации.
МАРТ подготовлены разъяснения на поступающие от субъектов хозяйствования вопросы по применению нормативных правовых актов.
Стандарты по энергоаудиту станут обязательными с 9 декабря 2026 г. Новая редакция
Положения о порядке организации и проведения энергетических обследований (энергоаудитов) утверждена
постановлением Совета Министров Республики Беларусь от 03.09.2026 № 448 «О реализации
Закона Республики Беларусь от 31 декабря 2025 г. № 128-З «Об изменении
Закона Республики Беларусь «Об энергосбережении».
Меняется и представление о стоимости компании. В доиндустриальном обществе все определяла плодородность почвы и отдаленность от мест переработки и сбыта продукции, в индустриальном — балансовая стоимость активов компании, в постиндустриальном — потенциальная стоимость компании и, не в последнюю очередь, ее нематериальные активы (технологии «ноу-хау», эффективность управления бизнесом, квалификация работников и репутация «goodwill».
Пожары на складах Wildberries нанесли серьезный ущерб белорусским селлерам. В связи с этим Минский столичный союз предпринимателей и работодателей обратился в Министерство экономики. Продукцию на складах Wildberries в России размещают более 22 тыс. белорусских субъектов хозяйствования. Точный размер ущерба пока оценивается, однако в Союзе считают, что проблема уже приобрела масштаб, требующий участия государства.
Для повышения эффективности инвестиций в реализацию научно-инновационных программ предлагается акцентировать внимание на предварительной оценке и последующем мониторинге результатов, достигаемых инновационно активными компаниями благодаря использованию научных разработок, созданных в процессе выполнения программы, и предоставляемому финансированию.
В статье проводится сравнительный анализ методических подходов к оценке эффективности инвестиций в инновационную инфраструктуру, разработанных в последние годы европейскими учеными, и имеющейся практики оценки эффективности инвестиций в создание инфраструктуры инновационной деятельности.
Существующие риски в управлении оборотными активами оказывают прямое влияние на успешность функционирования предприятий и проявляются в двух направлениях. В первую очередь, степень ситуации, при которой возможный риск непосредственно воздействует на уровень доходности, и эта зависимость является прямой: доходность-риск. Во-вторых, риск, который возникает или может проявиться при использовании оборотных средств, может спровоцировать состояние неплатежеспособности и даже банкротства, так как потеря наиболее мобильной части активов является весьма ощутимой для любого предприятия.
Рассмотрим специфику инвестиционных проектов в области управления цепочками поставок и основные аспекты финансовой оценки эффективности подобных проектов. Методология и выводы, изложенные в статье, могут быть полезны практикующим специалистам в области проектного менеджмента, финансового менеджмента и инвестиционного проектирования.
В статье рассмотрены различные подходы к оценке рентабельности инвестиций в персонал, приведены основные показатели эффективности, рассмотрены их характеристики и способы расчета, проведен анализ достоинств и недостатков показателей оценки. Предложена трехступенчатая модель оценки эффективности инвестиций за счет повышения производительности труда работников, приведен пример расчета и оценка эффективности вложений.
Важным условием эффективной деятельности является способность менеджмента выявлять, идентифицировать, анализировать и прогнозировать риски, присущие всем бизнес-процессам. В статье излагается методический подход по применению концепции приемлемого риска при управлении основными элементами оборотных активов: денежных средств, товарно-материальных запасов и дебиторской задолженности.
Если финансовые показатели проседают и наметился застой, необходимо провести комплексный анализ. Разберем, как бенчмаркинг помогает оценить эффективность действующей бизнес-стратегии, найти точки роста и внедрить лучшие практики. Статья посвящена бенчмаркингу — инструменту, который предприятия используют с целью изучения и внедрения передового опыта наиболее успешных компаний любой сферы деятельности.
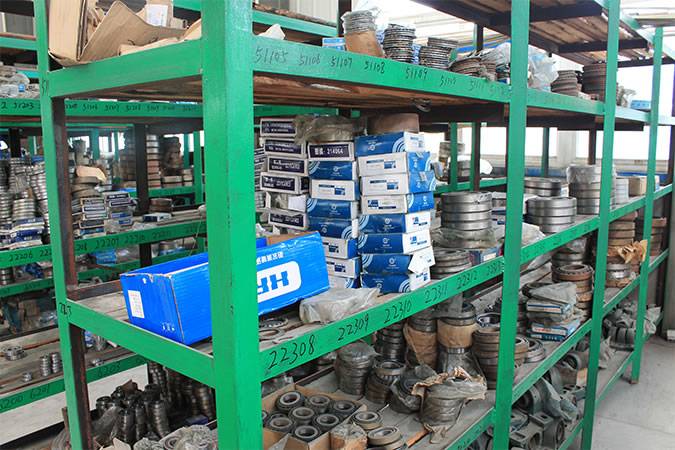
Инвентаризация на складе необходима для сверки фактического наличия товаров с учетными данными. Она помогает предотвратить финансовые потери, выявить хищения, ошибки сборки и пересортицу, а также избежать ситуаций, когда для клиентов нет товара в наличии, обеспечивая тем самым бесперебойную работу бизнеса.
Юридическое лицо — резидент заключило в целях участия в конкурсе по строительству объекта договор о консорциуме с юридическим лицом — нерезидентом. В договоре установлено, что резидент и нерезидент объединяются в целях выигрыша конкурса по строительству и дальнейшего строительства объекта. В договоре распределены права и обязанности резидента и нерезидента, а также порядок возмещения расходов каждой стороны. Резидент обратился в банк Республики Беларусь для осуществления валютного платежа нерезиденту в целях возмещения расходов. При этом представлен акт о возмещении расходов, подписанный двумя сторонами. 1. Правомерны ли данные расчеты? 2. Необходимо ли резиденту соблюдать обязанность по репатриации?
Вначале необходимо ответить на самый главный вопрос: какое право применимо к правоотношениям сторон? Если право Республики Беларусь, то применяем
Гражданский кодекс Республики Беларусь, постановление Пленума Высшего Хозяйственного Суда Республики Беларусь от 02.12.2005 № 29 «О некоторых вопросах, связанных с применением сроков исковой давности» и
Конвенцию об исковой давности в международной купле-продаже товаров» (заключена в г. Нью-Йорке 14.06.1974).
Предлагаемый в статье технико-экономический метод финансового планирования позволяет обосновать планово-прогнозные результаты, выполненные на основе реальных данных и сведений, обеспечивает наибольшую приближенность расчетных результатов к фактическим, что отвечает требованиям оптимальности и реальности планов.
Анализ движения денежных средств отвечает на главный вопрос бизнеса: «Куда уходят деньги и почему при наличии бумажной прибыли их не хватает?». Он оценивает реальную ликвидность, источники пополнения счетов и направления расходов. Анализ движения денежных средств позволяет за счет стандартных и просто реализуемых подходов вскрыть серьезные упущения в деятельности предприятия.
В статье рассмотрен формализованный подход формирования прибыли на основе прогнозирования цены. Представлена функциональная зависимость объема производства и дохода, приносимого продукцией от величины переменных затрат. На основе этой зависимости предложена модель максимизации маржинальной прибыли.