+375(17) 378-83-89

Оформить доступ
Постатейный комментарий Трудового кодекса Республики Беларусь 2024. Книга на USB Flash

Постатейный комментарий Трудового кодекса Республики Беларусь 2024. Книга на USB Flash
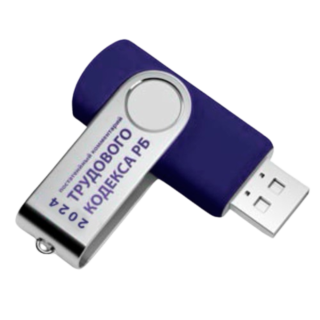
Постатейный комментарий Трудового кодекса Республики Беларусь 2024. Книга на USB Flash
Счет для скачивания
Скачать счёт-фактуру на оплату
100 руб.
шт.

01.01.2024 вступили в силу изменения в Трудовой кодекс Республики Беларусь. Изменены более 80 статей Кодекса, 11 статей изложены в новой редакции, документ дополнен 4 новыми статьями. Внесены изменения в подзаконные акты трудового законодательства.
•    Книга «Постатейный комментарий Трудового кодекса Республики Беларусь» под общей редакцией Г.А. Василевича, А.А. Греченкова содержит текст Кодекса с изменениями и комментариями к каждой статье, а не только к измененным. Материал дан по состоянию 1 марта 2024 г.
•    Полнота комментариев обеспечивается коллективом более 40 авторов — признанных специалистов в области трудового права, практиков, воплотивших в комментарии свой многолетний опыт. С полным перечнем авторов комментария можно ознакомиться на сайте https://protrud.by/lp/tk/.
•    Постатейный комментарий подготовлен с учетом практики применения многочисленных нормативных правовых актов, регулирующих трудовые отношения. При этом в книге учтены последние изменения подзаконных актов и судебной практики. Вам не придется обращаться к другим источникам – вся необходимая информация уже собрана под одной обложкой.
•    Дополнительный формат — электронная книга на USB Flash: находите необходимую информацию с помощью встроенного контекстного поиска, создавайте закладки, регулируйте размер шрифта, быстро переходите на нужный абзац комментария по гиперссылкам.

  • полное соответствие печатному варианту
  • встроенный контекстный поиск
  • просмотр и вывод на печать выбранной информации
  • закладки и возврат к ним
  • быстрые переходы по материалам книги с помощью гиперссылок
Счет для скачивания
Скачать счёт-фактуру на оплату
Свежие статьи
Сейчас читают

1. Почему банк не вправе потребовать досрочного возврата (погашения) кредита

Банк Республики Беларусь заключает кредитный договор с юридическим лицом — резидентом. Правомерно ли установление в кредитном договоре следующего условия: в случае неисполнения (ненадлежащего исполнения) кредитополучателем обязательств по договору о залоге, заключенному в обеспечение исполнения обязательств по кредитному договору, кредитодатель вправе потребовать досрочного возврата (погашения) кредита?

2. Современные мировые тенденции корпоративной реструктуризации

Ориентация на превентивное оздоровление компании-должника, имеющей финансовые трудности и одновременно обладающей антикризисным потенциалом, является в настоящее время мировым трендом. В статье рассматривается проблема корпоративной, финансовой реструктуризации задолженностей компаний и восстановления их платежеспособности. Исследован мировой опыт корпоративной реструктуризации, включая финансовую реструктуризацию задолженности, ее организацию, формы, методы, особенности, задачи. Приведены конкретные примеры и дана оценка результатов деятельности международных компаний, специализирующихся на проведении корпоративной и финансовой реструктуризации в целях восстановления платежеспособности бизнеса.

3. Финансирование кредитополучателя из разных источников под разные процентные ставки

В банк Республики Беларусь за кредитом обратилось юридическое лицо — резидент (далее — кредитополучатель). Стороны договорились, что финансирование кредитополучателя будет из двух источников: за счет целевых привлеченных ресурсов в первые 6 лет под ставку 7 %, а далее за счет собственных средств банка под ставку в размере РВСР. Правомерно ли такое установление процентной ставки по кредитному договору?

4. Финансирование под уступку денежного требования (факторинг) в иностранной валюте в рамках Указа от 25.08.2006 № 534

Юридическое лицо — резидент заключило экспортный валютный договор с нерезидентом и поставило товар. Экспортер обращается в банк с целью финансирования под уступку денежного требования (факторинга) в иностранной валюте. Вправе ли банк заключить с экспортером договор финансирования под уступку денежного требования (договор факторинга) в иностранной валюте?

5. События после отчетной даты и условные факты хозяйственной деятельности: особенности отражения в отчетности и выявления в ходе проверки

В ходе осуществления производственной деятельности в организациях могут выявляться события, именуемые событиями после отчетной даты и условными фактами хозяйственной деятельности. В бухгалтерской отчетности эти учетные процедуры подлежат раскрытию в пояснениях к бухгалтерскому балансу и отчету о финансовых результатах, представляемых в составе бухгалтерской (финансовой) отчетности. Но бухгалтеры-практики на предприятиях в основном предпочитают не отражать в учете условные факты хозяйственной деятельности или послеотчетные события, которые могут оказывать негативное влияние на финансовое положение организации.