Внутренняя управленческая отчетность. Особенности формирования управленческого баланса |
Способность получать точную и своевременную информацию с помощью управленческих отчетов облегчает выявление закономерностей, оценку финансовых и операционных показателей и прогнозирование будущих изменений. Это дает руководству возможность принимать разумные решения о ценообразовании, инвестиционных планах, распределении капитала, финансовом планировании и других важнейших областях бизнеса. В статье приведена информация об оптимизации использования управленческих балансов и механизмов внутренней отчетности для принятия обоснованных управленческих решений и устойчивого развития бизнеса.
Становится все более очевидным, что финансовые отчеты не содержат достаточной информации для своевременного принятия оперативных решений. Основная проблема заключается в том, что традиционный баланс составляется в основном с учетом интересов внешних заинтересованных сторон и лучше всего используется для оценки рисков, связанных с ликвидностью и платежеспособностью. Составление управленческого баланса, который позволяет оценить эффективность финансово-хозяйственной деятельности организации без необходимости проведения дополнительных расчетов, является одним из методов решения этой проблемы.
Руководство компании принимает ряд решений в процессе ведения управленческого учета, и собранная информация о результатах используется для оценки эффективности принятых решений. Состояние управляемых параметров должно быть выявлено путем своевременного и достоверного раскрытия этой информации, которая затем должна быть сопоставлена с запланированными показаниями.
Целью создания управленческого баланса является решение важных бизнес-задач и улучшение управления финансовыми активами. В связи с этим крайне важно, чтобы структура баланса соответствовала определенным требованиям (рисунок).
Для составления управленческого баланса необходимы финансовые и экономические показатели организации, поскольку они предоставляют важную информацию об операционных и финансовых данных экономического субъекта.
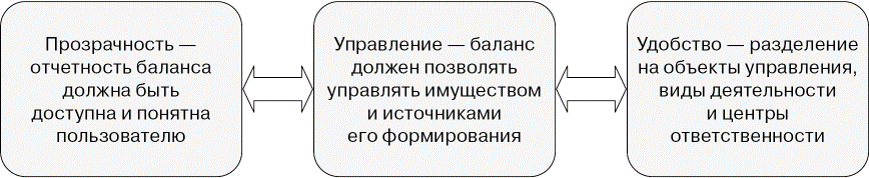
Рисунок. Структурные требования к управленческому балансу
Рассмотрим пример актива, созданного с использованием рекомендованной нами классификации из управленческого баланса ООО «Маяк-Пример» (табл. 1).
Т а б л и ц а 1
Управленческий баланс ООО «Маяк-Пример» (актив) на конец 2025 г.
...|
|
||||
|
II. Оборотные активы |
||||
|
... |
||||
Управленческий баланс отражает сбалансированное сочетание активов, что выгодно позиционирует ООО «Маяк-Пример» для поддержки его операционных потребностей и стратегических инициатив в будущем.
Основываясь на информации, представленной в табл. 1, управленческие решения могут быть приняты путем анализа состава и стоимости активов для ООО «Маяк-Пример». Вот некоторые потенциальные управленческие решения, основанные на балансе активов:
...
Т а б л и ц а 2
Управленческий баланс ООО «Маяк-Пример» (пассив) на конец 2025 г.
|
... |
...
Управленческая отчетность обеспечивает быструю адаптацию к внешним изменениям и способствует быстрому реагированию на сдвиги в экономике. Ключевым преимуществом управленческой отчетности является ее гибкость, позволяющая адаптировать информацию к конкретным характеристикам компании. Таким образом, внедрение управленческой отчетности имеет решающее значение для определения будущего направления деятельности организации.
<...>