Организацией сформировано предприятие как имущественный комплекс (далее — ПИК) с целью его реализации. В состав ПИК помимо основных средств и материалов включена также дебиторская задолженность. ПИК реализовано выше балансовой стоимости имущества, входящего в ПИК.
Распространяются ли требования системы СПОТ на ввоз товаров, ранее временно вывезенных с территории Российской Федерации на территорию другого государства — члена ЕАЭС? Каков срок действия визуализированной ссылки (QR-код) и требуется ли его повторное получение в случае изменения сроков перевозки, маршрута следования, транспортного средства либо иных условий поставки? В случае перевозки одной товарной партии несколькими транспортными средствами необходимо ли оформлять отдельный QR-код на каждое транспортное средство либо допускается оформление одного QR-кода на всю поставку?
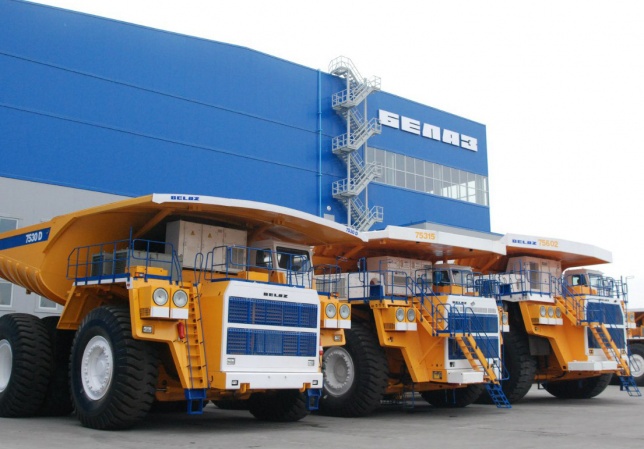
На практике вместе с тяжелой техникой за пределы ЕАЭС вывозятся комплекты соответствующих запасных частей и оборудования, необходимые для ее ремонта и технического обслуживания. В случае возврата в одно из государств Союза неиспользованных компонентов, например, ввиду аннулирования контракта после истечения трех лет, сами автомобили-самосвалы сохраняют право на процедуру реимпорта, в то время как их запасные части и оборудование подлежат помещению под таможенную процедуру выпуска для внутреннего потребления с обязательной уплатой таможенных платежей. Это создает дополнительную финансовую и административную нагрузку на промышленные предприятия.
С 19.11.2024 в Гражданском кодексе Республики Беларусь появилось одно существенное дополнение, которое, по своей сути, легализует правовые конструкции, давно сложившиеся на практике. Например, выплата вознаграждения за объем продаж или переработку поставленного товара; право кредитора (продавца или займодавца) досрочно потребовать оплаты оставшейся суммы долга в случае нарушения оплаты текущих платежей. Для целей правильного применения
ст. 3081 ГК нужно учитывать, что условным может быть только обязательство, но не сам договор, поэтому понятие «договор» нельзя смешивать с понятием «обязательство».
Конструкция рамочного договора, несмотря на отсутствие отдельного регулирования в
Гражданском кодексе Республики Беларусь, является одним из самых популярных инструментов в бизнесе. Реализуя принцип свободы договора, стороны фиксируют общие правила взаимоотношений, соглашаясь, что существенные условия (наименование, количество, цена, сроки поставки) будут определяться отдельно. Однако при составлении договора стороны часто забывают урегулировать вопрос, связанный с последствиями недостижения согласия по открытым условиям, когда предоплата уже внесена.
Юридическое лицо — резидент (далее — экспортер) заключило экспортный валютный договор с нерезидентом и поставило товар. Может ли экспортер уступить другому нерезиденту — новому кредитору право (требование) к нерезиденту-должнику, а в счет уступки права (требования) получить от нерезидента — нового кредитора оплату в иностранной валюте? Будет ли исполнена обязанность по репатриации резидентом-кредитором?
ООО «Л» — резидент Республики Беларусь, имеет двух участников. 1-й — гражданин Республики Беларусь, 2-й — гражданин Республики Беларусь с ПМЖ в Чехии. Участники планируют подписать договор купли-продажи доли ООО в простой письменной форме за пределами Республики Беларусь. Вопросы: 1. Возможен ли наличный расчет между участниками в белорусских рублях, если сумма сделки превышает 3 500 БВ? 2. Вправе ли стороны выбрать валюту платежа — евро и нужно ли в этом случае регистрировать договор на веб-портале Национального банка Республики Беларусь?
Статья посвящена особенностям и проблемам составления консолидированной финансовой отчетности. Для того чтобы была возможность оценить финансовые результаты и финансовое состояние группы компаний, необходимо иметь единую финансовую отчетность, которая бы рассматривала группу компаний как единый экономический субъект, однако следует помнить, что консолидированная финансовая отчетность имеет свои ограничения.
В статье предложены процедуры, направленные на тестирование системы внутреннего контроля группы в отношении процесса консолидации и выявления рисков существенного искажения финансовой отчетности в целом и на уровне предпосылок подготовки консолидированной финансовой отчетности. Проверка консолидированной финансовой отчетности (КФО) является более сложной по сравнению с аудитом финансовой отчетности отдельных организаций. Одной из ключевых особенностей аудита КФО является оценка соблюдения процесса консолидации.
В статье обоснована необходимость идентификации, оценки и управления рисками. Рассмотрены категории, виды и инструменты покрытия рисков, чаще всего возникающие в процессе деятельности. Освещены этапы управления рисками на примере аграрных предприятий. В заключении сформулированы предложения по соблюдению концепции приемлемого риска на производстве, переработке, реализации и потреблению продукции.
Современные условия приводят к необходимости разработки новой стратегии управления производственным предприятием, действующим в условиях риска, разработки методики анализа и оценки риска, а также процедуры принятия и реализации управленческих решений. В статье приведено обобщение качественных и количественных методов анализа риска. Предложена общая схема системы управления риском промышленных предприятий с целью осуществления анализа и оценки риска, выработки способов его снижения при управлении производством.
В условиях глобальной турбулентности, внешней и внутренней конкуренции, инфляционных рисков, значительного роста объемов производственных затрат традиционные методики учета и анализа не соответствуют текущим требованиям управления. В статье приводится сравнение финансового и управленческого анализа, рассматриваются конкретные методы управленческого анализа.
6 августа 2026 г. было опубликовано
постановление Совета Министров Республики Беларусь от 03.08.2026 № 390 «О реализации пилотного проекта по частичной компенсации транспортно-логистических расходов при экспорте продовольственной продукции», а уже 21 сентября
постановлением № 479 предусмотрено расширение перечня продовольственной продукции, в отношении которой предоставляется частичная компенсация транспортно-логистических расходов при экспорте продовольственной продукции в иностранные государства..
Новые подходы судов к разрешению споров, вытекающих из арендных правоотношений, направлены на защиту каждой стороны. Найти справедливый баланс между защитой интересов бизнеса и государства, обеспечить взвешенный подход при рассмотрении дел без нанесения ущерба экономике призван очередной Пленум Верховного Суда. Подробнее об арендных спорах и новых подходах в их регулировании, отраженных в предстоящем постановлении Пленума, рассказала заместитель Председателя Верховного Суда, председатель судебной коллегии по экономическим делам Наталья Сарнавская.
Средства, собранные на благотворительный счет сверх заявленного лимита, должны быть перечислены на любой другой благотворительный счет. Об этом сообщил Министр юстиции, разъясняя положения
Указа Президента Республики Беларусь от 07.09.2026 № 304 «О фондах и благотворительной деятельности в сфере здравоохранения».
Совет Министров Республики Беларусь
постановлением от 30.09.2026 № 498 утвердил
Положение о порядке предоставления рассрочки внесения платы за право легализации. Документ принят во исполнение норм
Закона Республики Беларусь от 18.07.2022 № 195-З «Об изменении кодексов» с учетом изменений, внесенных
Законом от 01.06.2026 № 149-З «Об изменении законов по вопросам регулирования земельных отношений».
Национальный банк определил порядок отнесения платежных систем к типам значимости, а также утвердил актуальный перечень критериев, которыми будет руководствоваться при классификации. Соответствующее решение принято
постановлением Правления Национального банка Республики Беларусь от 22.09.2026 № 204.
С 1 октября 2026 г. налоговые органы получили дополнительные основания для отказа в обработке документов, в том числе если выявят нарушения при использовании электронной цифровой подписи (ЭЦП). Обновленный порядок приема электронной налоговой отчетности предусмотрен
постановлением Министерства по налогам и сборам Республики Беларусь от 28.02.2025 № 10.
В статье представлен подход, позволяющий повысить эффективность анализа финансовой отчетности как одного из основных инструментов управления предприятием. Сформулированы свойства, которыми должен обладать современный инструментарий финансового анализа. В качестве такового предложен метод эталонной динамики показателей. Приведен пример его использования.
В статье раскрываются особенности отечественных и зарубежных методов анализа финансового состояния деятельности субъектов хозяйствования. Современные условия экономических взаимоотношений обуславливают необходимость в формировании различных методов анализа финансовой отчетности. Несомненно, они отличаются друг от друга в части целей и задач анализа, источников информации, материально-технического обеспечения, скорости решения аналитических и управленческих задач, опыта и квалификационной подготовки персонала.
Министерство по налогам и сборам Республики Беларусь по вопросу определения налоговой базы налога на добавленную стоимость при реализации транспортного средства, ранее приобретенного у физического лица, сообщает следующее.
В соответствии с
подп. 22.1 п. 22 Инструкции о порядке заполнения, представления, регистрации, внесения изменений, а также аннулирования документа, отражающего исчисление и уплату или применение освобождения от утилизационного сбора, утвержденной
постановлением Государственного таможенного комитета Республики Беларусь от 31.07.2026 № 16, при представлении РС в отношении транспортных средств категории М1 в таможенный орган в отношении таких транспортных средств представляются документы, подтверждающие соответствие вида и категории транспортных средств классификации, предусмотренной техническим регламентом Таможенного союза.
Указ Президента Республики Беларусь от 20.08.2026 № 277 «О развитии торговли, общественного питания и бытового обслуживания на территории сельской местности и малых городских поселений» издан в целях создания дополнительных условий для развития торговли, общественного питания и бытового обслуживания на территории сельской местности и малых городских поселений.
Банк Республики Беларусь заключает кредитный договор с юридическим лицом — резидентом. Правомерно ли установление в кредитном договоре следующего условия: в случае неисполнения (ненадлежащего исполнения) кредитополучателем обязательств по договору о залоге, заключенному в обеспечение исполнения обязательств по кредитному договору, кредитодатель вправе потребовать досрочного возврата (погашения) кредита?
Ориентация на превентивное оздоровление компании-должника, имеющей финансовые трудности и одновременно обладающей антикризисным потенциалом, является в настоящее время мировым трендом. В статье рассматривается проблема корпоративной, финансовой реструктуризации задолженностей компаний и восстановления их платежеспособности. Исследован мировой опыт корпоративной реструктуризации, включая финансовую реструктуризацию задолженности, ее организацию, формы, методы, особенности, задачи. Приведены конкретные примеры и дана оценка результатов деятельности международных компаний, специализирующихся на проведении корпоративной и финансовой реструктуризации в целях восстановления платежеспособности бизнеса.
В банк Республики Беларусь за кредитом обратилось юридическое лицо — резидент (далее — кредитополучатель). Стороны договорились, что финансирование кредитополучателя будет из двух источников: за счет целевых привлеченных ресурсов в первые 6 лет под ставку 7 %, а далее за счет собственных средств банка под ставку в размере РВСР. Правомерно ли такое установление процентной ставки по кредитному договору?
Юридическое лицо — резидент заключило экспортный валютный договор с нерезидентом и поставило товар. Экспортер обращается в банк с целью финансирования под уступку денежного требования (факторинга) в иностранной валюте. Вправе ли банк заключить с экспортером договор финансирования под уступку денежного требования (договор факторинга) в иностранной валюте?
Способность получать точную и своевременную информацию с помощью управленческих отчетов облегчает выявление закономерностей, оценку финансовых и операционных показателей и прогнозирование будущих изменений. Это дает руководству возможность принимать разумные решения о ценообразовании, инвестиционных планах, распределении капитала, финансовом планировании и других важнейших областях бизнеса. В статье приведена информация об оптимизации использования управленческих балансов и механизмов внутренней отчетности для принятия обоснованных управленческих решений и устойчивого развития бизнеса.
Существует два принципиально разных подхода к подготовке управленческой отчетности и бухгалтерского баланса в частности. Первый подход заключается в параллельном ведении двух учетов — бухгалтерского и управленческого. Это возможно только при использовании программного обеспечения для управленческого учета. Преимуществами такого подхода являются своевременное отображение данных в управленческом учете; меньшее количество ошибок при надлежащем контроле; возможность проводить больше аналитики.