В статье представлен подход, позволяющий повысить эффективность анализа финансовой отчетности как одного из основных инструментов управления предприятием. Сформулированы свойства, которыми должен обладать современный инструментарий финансового анализа. В качестве такового предложен метод эталонной динамики показателей. Приведен пример его использования.
В статье раскрываются особенности отечественных и зарубежных методов анализа финансового состояния деятельности субъектов хозяйствования. Современные условия экономических взаимоотношений обуславливают необходимость в формировании различных методов анализа финансовой отчетности. Несомненно, они отличаются друг от друга в части целей и задач анализа, источников информации, материально-технического обеспечения, скорости решения аналитических и управленческих задач, опыта и квалификационной подготовки персонала.
Министерство по налогам и сборам Республики Беларусь по вопросу определения налоговой базы налога на добавленную стоимость при реализации транспортного средства, ранее приобретенного у физического лица, сообщает следующее.
В соответствии с
подп. 22.1 п. 22 Инструкции о порядке заполнения, представления, регистрации, внесения изменений, а также аннулирования документа, отражающего исчисление и уплату или применение освобождения от утилизационного сбора, утвержденной
постановлением Государственного таможенного комитета Республики Беларусь от 31.07.2026 № 16, при представлении РС в отношении транспортных средств категории М1 в таможенный орган в отношении таких транспортных средств представляются документы, подтверждающие соответствие вида и категории транспортных средств классификации, предусмотренной техническим регламентом Таможенного союза.
Указ Президента Республики Беларусь от 20.08.2026 № 277 «О развитии торговли, общественного питания и бытового обслуживания на территории сельской местности и малых городских поселений» издан в целях создания дополнительных условий для развития торговли, общественного питания и бытового обслуживания на территории сельской местности и малых городских поселений.
Банк Республики Беларусь заключает кредитный договор с юридическим лицом — резидентом. Правомерно ли установление в кредитном договоре следующего условия: в случае неисполнения (ненадлежащего исполнения) кредитополучателем обязательств по договору о залоге, заключенному в обеспечение исполнения обязательств по кредитному договору, кредитодатель вправе потребовать досрочного возврата (погашения) кредита?
Ориентация на превентивное оздоровление компании-должника, имеющей финансовые трудности и одновременно обладающей антикризисным потенциалом, является в настоящее время мировым трендом. В статье рассматривается проблема корпоративной, финансовой реструктуризации задолженностей компаний и восстановления их платежеспособности. Исследован мировой опыт корпоративной реструктуризации, включая финансовую реструктуризацию задолженности, ее организацию, формы, методы, особенности, задачи. Приведены конкретные примеры и дана оценка результатов деятельности международных компаний, специализирующихся на проведении корпоративной и финансовой реструктуризации в целях восстановления платежеспособности бизнеса.
В банк Республики Беларусь за кредитом обратилось юридическое лицо — резидент (далее — кредитополучатель). Стороны договорились, что финансирование кредитополучателя будет из двух источников: за счет целевых привлеченных ресурсов в первые 6 лет под ставку 7 %, а далее за счет собственных средств банка под ставку в размере расчетной величины стандартного риска. Правомерно ли такое установление процентной ставки по кредитному договору?
Юридическое лицо — резидент заключило экспортный валютный договор с нерезидентом и поставило товар. Экспортер обращается в банк с целью финансирования под уступку денежного требования (факторинга) в иностранной валюте. Вправе ли банк заключить с экспортером договор финансирования под уступку денежного требования (договор факторинга) в иностранной валюте?
Способность получать точную и своевременную информацию с помощью управленческих отчетов облегчает выявление закономерностей, оценку финансовых и операционных показателей и прогнозирование будущих изменений. Это дает руководству возможность принимать разумные решения о ценообразовании, инвестиционных планах, распределении капитала, финансовом планировании и других важнейших областях бизнеса. В статье приведена информация об оптимизации использования управленческих балансов и механизмов внутренней отчетности для принятия обоснованных управленческих решений и устойчивого развития бизнеса.
Существует два принципиально разных подхода к подготовке управленческой отчетности и бухгалтерского баланса в частности. Первый подход заключается в параллельном ведении двух учетов — бухгалтерского и управленческого. Это возможно только при использовании программного обеспечения для управленческого учета. Преимуществами такого подхода являются своевременное отображение данных в управленческом учете; меньшее количество ошибок при надлежащем контроле; возможность проводить больше аналитики.
В ходе осуществления производственной деятельности в организациях могут выявляться события, именуемые событиями после отчетной даты и условными фактами хозяйственной деятельности. В бухгалтерской отчетности эти учетные процедуры подлежат раскрытию в пояснениях к бухгалтерскому балансу и отчету о финансовых результатах, представляемых в составе бухгалтерской (финансовой) отчетности. Но бухгалтеры-практики на предприятиях в основном предпочитают не отражать в учете условные факты хозяйственной деятельности или послеотчетные события, которые могут оказывать негативное влияние на финансовое положение организации.
Раскрытие отчетности по операционным сегментам предоставляет более наглядную и структурированную картину о финансовом положении компании как для внутренних, так и для внешних пользователей. Требования МСФО
(IFRS) 8 «Операционные сегменты» дают возможность представить пользователям наиболее актуальную информацию о принципах и подходах оперативного управления. Опыт составления финансовой отчетности с учетом этого стандарта показал, что в его применении есть определенные сложности, тем более что годовая сегментная отчетность должна содержать более обширные раскрытия по сравнению с промежуточной. Также сегментную информацию невозможно использовать для сравнения различных компаний друг с другом.
В ситуации, когда товары помещаются под таможенную процедуру выпуска для внутреннего потребления после таможенной процедуры таможенного склада (к примеру), международная перевозка не осуществляется и, соответственно, графа 15 декларации на товары по общему правилу не подлежит заполнению. Сведения по товарам, поименованным в таких декларациях на товары, не попадают в ПК СПТ, что влечет невозможность составления электронных накладных и, соответственно, останавливается дальнейший оборот товара.
14 сентября 2026 г. на ОАО «Белорусская валютно-фондовая биржа» официально начал работу институт маркетмейкеров по выпускам государственных облигаций. Исторически этот институт наиболее активно развивался на валютном рынке БВФБ, однако в сентябре 2026 года на бирже произошло знаковое событие: механизм маркетмейкинга был полноценно запущен и на фондовом рынке для работы с государственными облигациями. Это решает давнюю проблему низкой ликвидности белорусского рынка ценных бумаг, когда инвесторы не могли быстро войти в актив или выйти из него по справедливой цене.
МАРТ подготовлены разъяснения на поступающие от субъектов хозяйствования вопросы по применению нормативных правовых актов.
Приобретение крупных пакетов акций публичных компаний в соответствии с мировой практикой является существенным событием, влияющим на оценку инвесторами. В связи с этим такое событие подлежит раскрытию для неограниченного круга лиц, если законодательством не установлено иное. Обязанность по раскрытию информации наступает при достижении или пересечении (вверх или вниз) следующих границ от общего числа голосующих акций: 5 % → 10 % → 15 % → 20 % → 25 % → 30 % → 50 % → 75 %.
Правила работы фондов, связанных с благотворительной деятельностью в сфере здравоохранения, обновились в Беларуси. Изменения предусмотрены
Указом Президента Республики Беларусь от 07.09.2026 № 304 «О фондах и благотворительной деятельности в сфере здравоохранения». Реализация новых норм должна снизить риски нецелевого использования средств, которые собираются на благотворительные цели, повысить прозрачность работы фондов и эффективность контроля за их деятельностью.
Главная цель изменений — обеспечить полную прослеживаемость движения товаров. Для этого таможенные органы получат удаленный доступ к отдельным сведениям бухгалтерского учета компаний и смогут проверять достоверность данных о товарах и хозяйственных операциях в режиме онлайн. Взамен бизнес получит значительные упрощения: для добросовестных УЭО минимизируется число документальных проверок и объем таможенного контроля в целом, а сами операции контроля станут проще и быстрее.
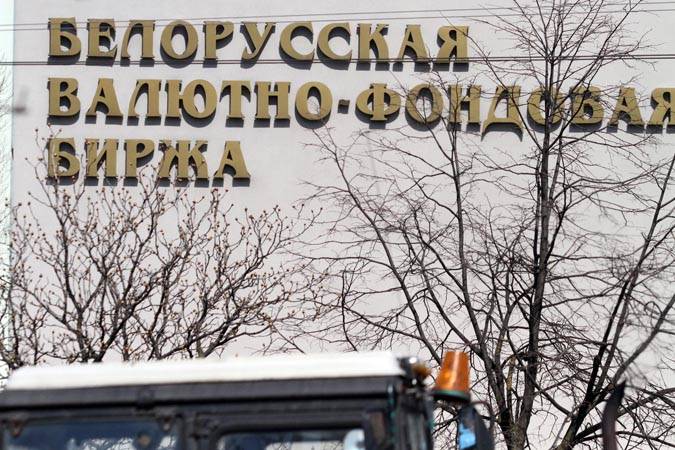
7 сентября 2026 г. на БВФБ состоялась первая сделка на рынке наличных денежных средств. Напомним, что новый сегмент — рынок наличных денежных средств начал работу на Белорусской валютно-фондовой бирже с 30 июня. Данный сегмент организованного рынка позволяет банкам и небанковским кредитно-финансовым организациям (НКФО) совершать операции купли-продажи наличных денег в торговой системе БВФБ по формируемым рыночным ценам с гарантированным биржевым исполнением расчетов. Исполнение сделок обеспечивается механизмом биржевого клиринга, а перевозку наличных централизованно осуществляет ОАО «НКФО «Белинкасгрупп».
Стандарты по энергоаудиту станут обязательными с 9 декабря 2026 г. Новая редакция
Положения о порядке организации и проведения энергетических обследований (энергоаудитов) утверждена
постановлением Совета Министров Республики Беларусь от 03.09.2026 № 448 «О реализации
Закона Республики Беларусь от 31 декабря 2025 г. № 128-З «Об изменении
Закона Республики Беларусь «Об энергосбережении».
Модель бюджетирования формируется с учетом факторов внешней и внутренней среды. Самой распространенной базовой моделью бюджетирования является процессно-ориентированное бюджетирование (activity based budgeting, ABB). Основная идея заключается в том, что процессно-ориентированное бюджетирование концентрирует свое внимание на изучении видов деятельности и их связи с достижением стратегических целей.